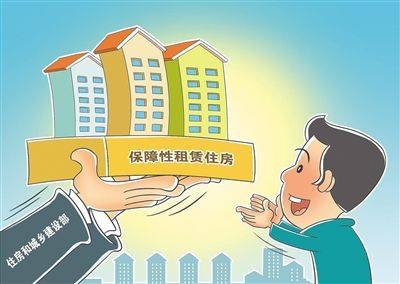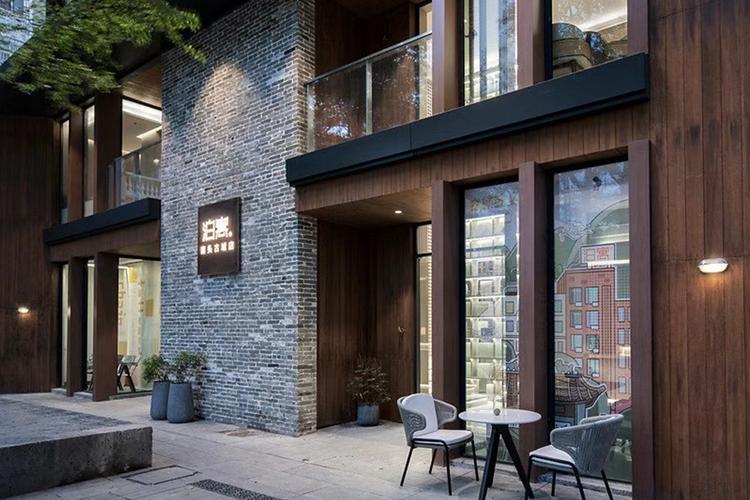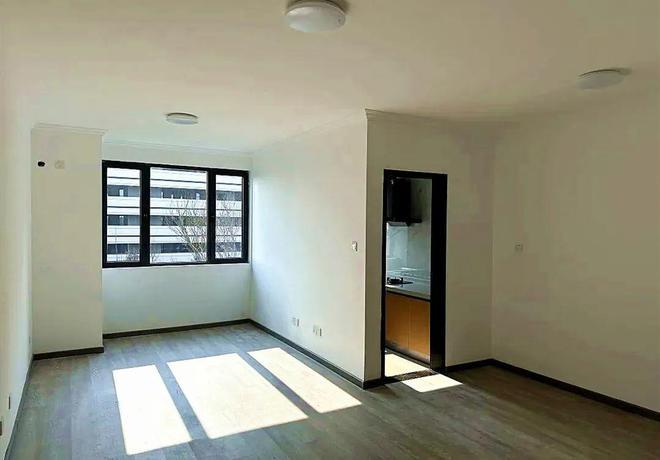
中國(guó)房地產(chǎn)市場(chǎng)在“房住不炒”的定位下經(jīng)歷深度調(diào)整,而保障性租賃住房正成為政策發(fā)力點(diǎn)。2023年以來,中國(guó)人民銀行(央行)通過專項(xiàng)再貸款、信貸支持等貨幣政策工具,引導(dǎo)金融機(jī)構(gòu)加大對(duì)保障性租賃住房的支持力度,被市場(chǎng)形象地稱為“央媽開閘”。這一舉措不僅為住房租賃市場(chǎng)注入流動(dòng)性,更可能重塑房地產(chǎn)行業(yè)的發(fā)展邏輯,開辟一條全新的賽道。
一、政策背景:從“居者有其屋”到“租購(gòu)并舉”
長(zhǎng)期以來,中國(guó)住房體系偏重銷售,租賃市場(chǎng)發(fā)展相對(duì)滯后。隨著城鎮(zhèn)化進(jìn)程進(jìn)入下半場(chǎng),新市民、青年人等群體的住房困難問題凸顯。2021年國(guó)務(wù)院辦公廳發(fā)布《關(guān)于加快發(fā)展保障性租賃住房的意見》,明確保障性租賃住房基礎(chǔ)制度和支持政策。央行隨后推出保障性租賃住房貸款支持計(jì)劃,在部分城市試點(diǎn),通過低成本資金鼓勵(lì)市場(chǎng)主體收購(gòu)存量房屋用于租賃。2023年,央行設(shè)立1000億元租賃住房貸款支持計(jì)劃,在重慶、濟(jì)南、鄭州等8個(gè)試點(diǎn)城市落地,支持專業(yè)化規(guī)模化住房租賃企業(yè)發(fā)展。這一系列動(dòng)作標(biāo)志著政策重心從需求端刺激轉(zhuǎn)向供給端結(jié)構(gòu)優(yōu)化。
二、央媽“開閘”的實(shí)質(zhì):定向滴灌,而非大水漫灌
與以往房地產(chǎn)調(diào)控中的全面降準(zhǔn)降息不同,此次央行支持具有明顯的結(jié)構(gòu)性特征。一是資金用途定向:貸款支持計(jì)劃明確用于收購(gòu)存量住房并轉(zhuǎn)為保障性租賃住房,既消化庫(kù)存又增加供給;二是利率優(yōu)惠:試點(diǎn)貸款利率不高于同期限LPR減20個(gè)基點(diǎn),顯著降低企業(yè)融資成本;三是主體限制:主要支持專業(yè)化、規(guī)模化的住房租賃企業(yè),避免資金流入傳統(tǒng)開發(fā)環(huán)節(jié)。這種“定向滴灌”體現(xiàn)了政策思路的轉(zhuǎn)變:從刺激增量開發(fā)轉(zhuǎn)向盤活存量、培育租賃運(yùn)營(yíng)能力。
三、新賽道的開啟:房地產(chǎn)發(fā)展模式的轉(zhuǎn)型
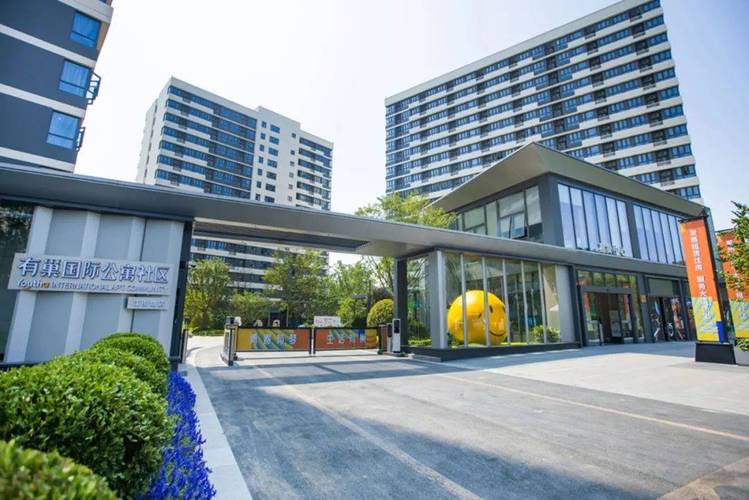
保障性租賃住房的興起,可能為房地產(chǎn)行業(yè)帶來多重變革。它推動(dòng)行業(yè)從“開發(fā)銷售”向“運(yùn)營(yíng)服務(wù)”轉(zhuǎn)型。過去房企依賴高周轉(zhuǎn)、高杠桿模式,而在租賃賽道,企業(yè)需要深耕精細(xì)化運(yùn)營(yíng),通過長(zhǎng)期持有獲取穩(wěn)定現(xiàn)金流。保障性租賃住房REITs(不動(dòng)產(chǎn)投資信托基金)的推出為退出渠道提供了可能,形成“投融管退”閉環(huán),吸引社會(huì)資本參與。再次,存量盤活成為新增長(zhǎng)點(diǎn),試點(diǎn)城市通過收購(gòu)市場(chǎng)閑置房源轉(zhuǎn)化為保障性租賃住房,既緩解庫(kù)存壓力,又避免重復(fù)建設(shè)。租賃住房與城市更新、產(chǎn)業(yè)園區(qū)配套相結(jié)合,催生新的社區(qū)生態(tài)和消費(fèi)場(chǎng)景。
四、現(xiàn)實(shí)挑戰(zhàn):盈利模式與市場(chǎng)磨合
盡管前景廣闊,但保障性租賃住房的可持續(xù)發(fā)展仍面臨挑戰(zhàn)。其一,租金回報(bào)率偏低,核心城市租金收益率普遍在1.5%-2%左右,覆蓋資金成本存在壓力,需依賴長(zhǎng)期低成本資金和財(cái)政補(bǔ)貼。其二,供需匹配難度大,保障性租賃住房面向新市民、青年人,選址需貼近就業(yè)中心,而存量房源可能分布在郊區(qū),錯(cuò)配風(fēng)險(xiǎn)較高。其三,運(yùn)營(yíng)能力短板,傳統(tǒng)房企缺乏租賃運(yùn)營(yíng)經(jīng)驗(yàn),需要培育專業(yè)團(tuán)隊(duì)。其四,政策協(xié)同有待加強(qiáng),土地、財(cái)稅、金融等配套政策需進(jìn)一步細(xì)化落地。
五、未來展望:穩(wěn)中求進(jìn),探索新模式
央行“開閘”是信號(hào),更是起點(diǎn)。保障性租賃住房有望在以下方面實(shí)現(xiàn)突破:一是擴(kuò)大試點(diǎn)范圍,將更多城市納入貸款支持計(jì)劃;二是完善REITs市場(chǎng),推動(dòng)更多保障性租賃住房項(xiàng)目發(fā)行REITs,形成良性循環(huán);三是鼓勵(lì)多元化主體參與,包括房企、住房租賃企業(yè)、金融機(jī)構(gòu)等,探索“租購(gòu)并舉”下的混合經(jīng)營(yíng)模式;四是強(qiáng)化數(shù)字化管理,通過平臺(tái)化運(yùn)營(yíng)提升供需匹配效率。
可以預(yù)見,在政策與金融的雙重加持下,保障性租賃住房不僅是住房保障體系的補(bǔ)充,更可能成為房地產(chǎn)行業(yè)新賽道,推動(dòng)行業(yè)從“高負(fù)債、高杠桿、高周轉(zhuǎn)”的舊模式,轉(zhuǎn)向“輕資產(chǎn)、重運(yùn)營(yíng)、穩(wěn)收益”的新范式。這條新賽道的培育需要耐心與智慧,既要發(fā)揮市場(chǎng)機(jī)制,又要守住民生底線,最終實(shí)現(xiàn)住有所居、居有所安的目標(biāo)。