2023年是中國住房租賃行業深化調整與轉型的關鍵一年。在“租購并舉”住房制度持續完善、保租房大規模入市、市場需求結構變化的多重因素交織下,行業從快速發展階段轉向理性運營階段。本年鑒旨在系統梳理2023年住房租賃市場的政策環境、供需格局、企業動態及創新模式,為從業者與研究者提供全面參考。
一、政策環境:保租房主導,監管常態化
2023年,中央及地方政府繼續以發展保障性租賃住房(保租房)為核心抓手。全年新籌集保租房約200萬套(間),超額完成年度目標,累計已開工超過500萬套(間)。政策重點從“籌集數量”轉向“運營質量”,多地出臺保租房運營管理辦法,明確租金定價、準入退出、租戶權益保障等細則。金融支持力度加大,央行設立1000億元“租賃住房貸款支持計劃”,支持市場化主體收購存量房屋用作保租房。另一方面,住房租賃市場監管趨于常態化,住建部等多部門聯合發布《關于規范住房租賃市場秩序的通知》,嚴厲打擊“高進低出”“長收短付”等違規行為,推動資金監管賬戶全面落地。
二、市場供需:租金下行,結構性分化加劇
2023年,受宏觀經濟復蘇不及預期、居民收入預期偏弱以及新增供給集中入市影響,全國主要城市租金呈現下行態勢。貝殼研究院數據顯示,2023年重點40城平均租金同比下降約3%-5%,其中北京、上海、深圳等一線城市租金波動較小,但二線城市如成都、杭州、武漢因保租房大量投放,租金降幅明顯。供給端,個人業主房源掛牌量增加,反映部分投資性房產轉售為租;而機構化房源占比提升至15%左右,頭部企業如泊寓、龍湖冠寓、魔方生活等放緩擴張速度,轉向精細化運營。需求端,租客群體中青年藍領、新市民占比上升,對性價比和小戶型需求旺盛,同時“租期縮短”趨勢顯現,平均租期從12個月降至9-10個月。
三、企業運營:盈利承壓,模式創新加速
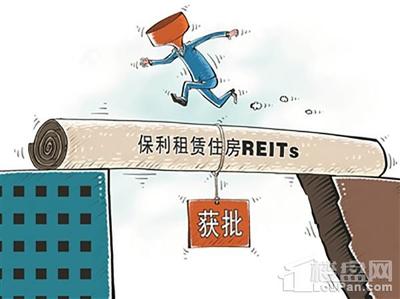
2023年,住房租賃企業普遍面臨增收不增利困境。頭部房企系租賃品牌(如萬科泊寓、龍湖冠寓)憑借母公司資源,出租率維持在90%以上,但凈利潤率仍較低,部分項目依賴租金貸或REITs融資。第二個特點是保租房REITs常態化發行。2023年,已有4只保租房REITs上市,累計發行規模超120億元,底層資產以一二線城市保租房項目為主,為行業提供了退出通道。輕資產托管模式興起,創業系公寓(如樂乎、微領地)通過輸出運營管理服務,降低資本開支,聚焦效率提升。值得注意的是,智能化與增值服務成為新亮點,智能門鎖、能耗管理及社區零售等貢獻收入占比達5%-10%。
四、挑戰與問題:供需錯配、資金壓力與租戶權益
行業主要矛盾集中在三方面:一是供需錯配:保租房多集中在城市外圍,而租客需求核心區,導致部分項目空置率升高;二是資金壓力:市場化企業融資成本仍高,保租房REITs門檻較高,中小企業難以受益;三是租戶權益保障仍不完善,押金糾紛、隨意漲租等投訴量同比上升15%。城中村改造中的租賃房源合規性參差不齊,給監管帶來挑戰。
五、未來展望:從規模到質量,構建多層次租賃體系
展望2024-2025年,中國住房租賃行業將進入“提質增效”新階段。一是保租房繼續增量,但重點轉向職住平衡與配套完善;二是市場化租賃與保租房并軌發展,推動“一張床、一間房、一套房”多層次供應;三是科技賦能加速,AI定價、VR看房、智能合約等滲透率提升;四是政策將更注重租購同權落地,如教育、醫療等公共服務均等化。長期看,行業需依賴REITs退出機制成熟和專業化運營能力提升,方能實現可持續商業模式。
2023年,中國住房租賃行業在陣痛中蛻變。規模擴張不再是唯一目標,運營效率、租戶體驗與財務健康成為共識,保租房的大規模入市重塑了市場格局,也為行業帶來長期穩定錨。唯有政策、資本與運營協同創新,才能讓“住有所居”真正照進現實。